Regeringen vill slopa det skärpta amorteringskravet, men behålla det ursprungliga amorteringskravet. Samtidigt vill de att bolånetaket höjs från 85 till 90 procent.
De nya reglerna föreslås börja gälla den 1 april 2026.
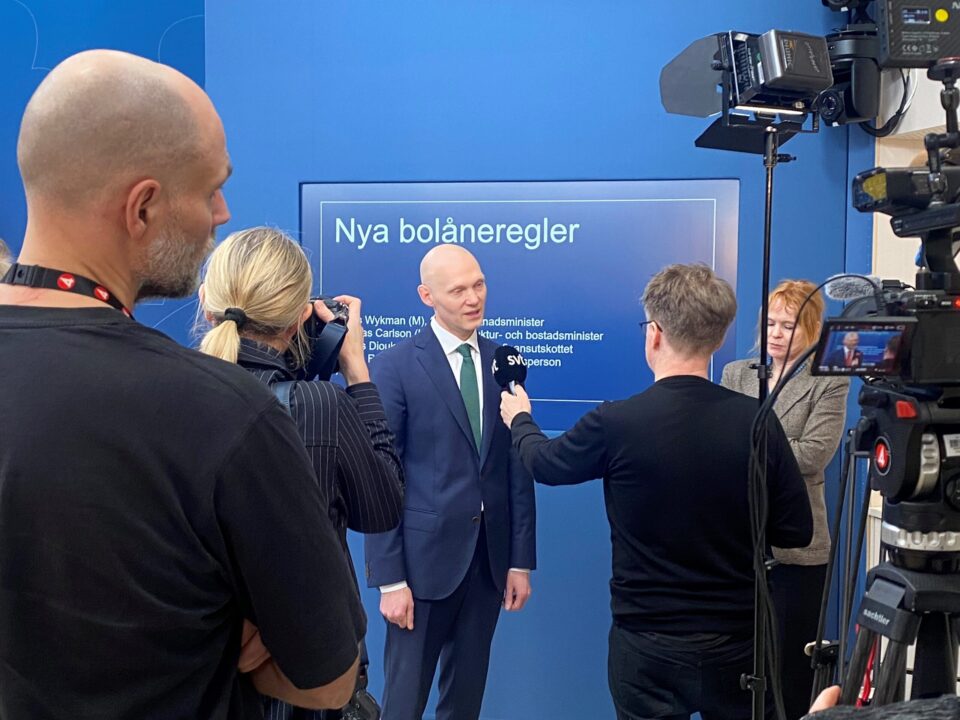
Regeringen går vidare med förslagen om ändringar i amorteringskraven för bolån. De föreslår att det skärpta amorteringskravet tas bort och att bolånetaket höjs från 85 procent till 90 procent. Förslaget presenterades på en presskonferens på torsdag eftermiddag.
– Det här är goda nyheter för alla ungdomar och barnfamiljer i Sverige, för alla som vill flytta ifrån sina föräldrar eller alla som vill bli föräldrar, säger Niklas Wykman, finansmarknadsminister.
I lagrådsremissen föreslår regeringen en ny lag om begränsning av bostadskrediter som ska ersätta Finansinspektionens nuvarande föreskrifter och allmänna råd om amorteringskrav och bolånetak. Förslaget innebär bland annat följande förändringar i relation till det som gäller kring bolån i dag:
- Det skärpta amorteringskravet, det – Det vill säga kravet på ytterligare amortering med minst 1 procent för dem som har bostadslån högre än 4,5 gånger sin bruttoårsinkomst, tas bort.
- Bolånetaket höjs från 85 till 90 procent av bostadens marknadsvärde vid köp av en ny bostad, vilket gör att den egna kontantinsatsen inte behöver vara lika stor.
- Möjligheterna att ta tilläggslån begränsas. För tilläggskrediter får belåningsgraden vara maximalt 80 procent.
- En ”tröghetsregel” för tilläggslån införs. Förslaget innebär att man bara kan göra en omvärdering av bostaden vart femte år, i syfte att utöka låneutrymmet.
När det gäller bolån med belåningsgrader som inte överstiger 50 procent av bostadens värde ska banken verka för att de amorteras, för att upprätthålla en sund amorteringskultur.
Lagändringarna föreslås träda i kraft den 1 april 2026.
Enligt regeringens beräkningar kan olika hushåll spara tusenlappar på de nya reglerna. Exempelvis kan en ensamstående som bor i bostadsrätt minska sina kostnader för ränta och amortering med 1 500 kronor i månaden. En barnfamilj i småhus kan minska bolånekostnaderna med 4 000 kronor komma ned 4 000 kronor.
De gamla reglerna har gjort det svårt för förstagångsköpare att ta sig in på bostadsmarknaden och missgynnar personer som inte ”kommer med pengar hemifrån” eller fortfarande klättar i lönestegen, vilket skapar en ojämlik ekonomi säger han.
– Amorteringskravet har varit, och är, väldigt omdiskuterat, och vi vill värna en sund kreditgivning. Det är viktigt för oss. Vi vet också att dagens regler gör att många skiftat från trygga bolån till otrygga blankolån, därför vill vi nu ändra i reglerna, säger Wykman.
Andreas Carlson, infrastruktur- och bostadsminister, säger att dagens besked är efterlängtat och att det är en viktig del i regeringens reformpaket för att ta bort strukturella hinder för bostadsbyggandet.
– Det är en del av en helhet att vi nu sänker trösklarna för fler att äga sin bostad genom att kravet på kapitalinsats tas bort med en tredjedel, det är viktigt tillsammans med alla andra åtgärder vi genomfört och kommer att genomföra, säger han.
En annan åtgärd är frågan om hyrköp, enligt norsk modell. Där har regeringen tagit emot en utredning som varit ute på remiss och den bereds i regeringskansliet jus nu.
– Det är ett sätt att betala av på boendet samtidigt som man hyr och bor i det. Det är ytterligare ett sätt att sänka trösklarna in på bostadsmarknaden. Vi ser flera förtjänster med den modellen, med tanke på att det innebär att om man inte kommer upp i tio procents kontantinsats så kan man ändå hyrköpa en bostad och successivt betala av den delen som man ännu inte har köpt.